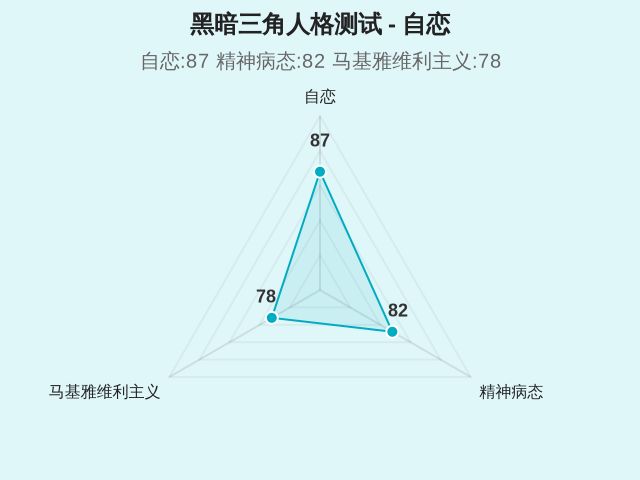
创业利己倾向指创始人在企业运营过程中,将个人利益置于组织利益之上的心理偏好程度。适度利己是创业动力来源,过度利己则导致组织崩溃。测试核心在于量化决策动机中的公私占比。心理动机并非不可测,通过行为回溯可建立评估模型。创始人需明确区分生存必要的自我保护与损害团队信任的掠夺性行为。测试目的不在于道德审判,而在于识别潜在管理风险。心理评估需结合具体商业场景,避免抽象空谈。个体差异导致表现不同,需定制化分析问卷。行为心理学表明,习惯性决策路径反映深层价值观。
评估体系包含四个核心维度,每个维度对应具体行为指标。资源分配维度考察资金、人脉及机会的使用流向。决策维度关注重大战略选择是否优先考虑个人套现而非企业增值。风险承担维度分析危机时刻责任归属逻辑。利益分配维度评估股权设计及分红机制的公平性。各维度权重不同,资源分配占比最高,因直接反映日常运营习惯。行为数据需采集至少十二个月周期,确保样本有效性。财务流水与会议记录是重要依据。关联交易频率是关键观测点。
- 资源流向是否透明可查
- 个人报销与公司支出界限清晰度
- 关键岗位是否由亲属垄断
- 融资款项用途是否偏离既定计划
- 关联交易定价是否符合市场标准
- 个人债务是否与公司资产混同
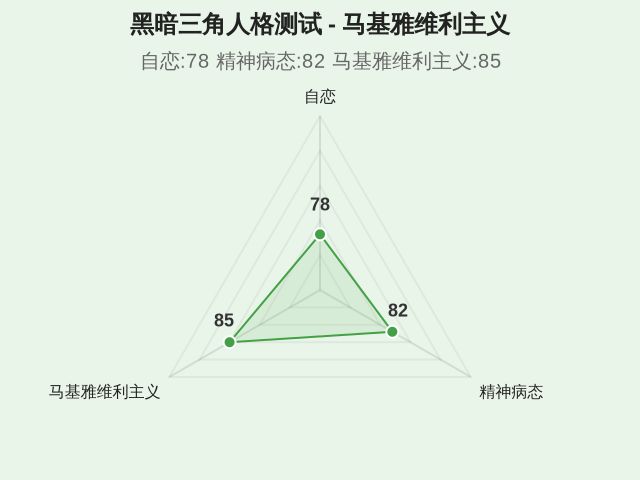
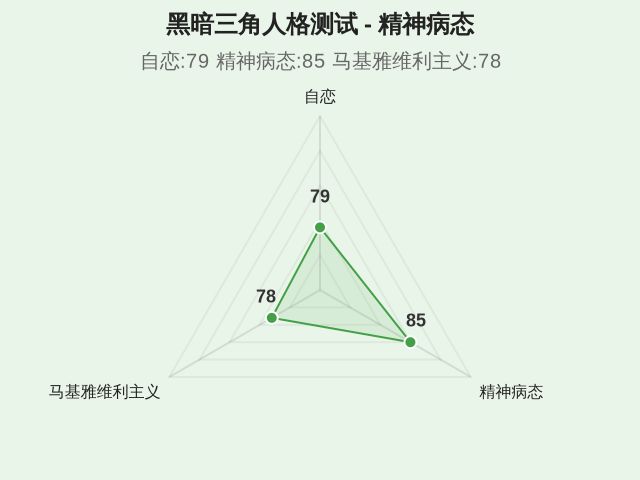
测试结果分为低、中、高三个区间。低风险区间表明创始人具备长期主义思维,愿意牺牲短期个人收益换取组织成长。中风险区间显示存在摇摆,需在制度上加以约束。高风险区间意味着掠夺性倾向显著,团队信任基石脆弱。分值计算采用加权算法,避免单一事件误判。历史行为数据权重高于自我陈述,因潜意识行为更难伪装。量化评分需结合第三方访谈验证。客观数据权重占百分之七十以上。自我评估偏差需通过多源数据校正。
高利己倾向直接关联企业死亡率。团队核心成员流失率通常高于行业平均水平三倍。外部投资人尽职调查中发现此类心理特征,估值折扣率可达百分之四十。内部冲突频发导致决策效率下降,错失市场窗口期。信任崩塌具有不可逆性,一旦核心团队认定创始人不可信,重组成本极高。法律纠纷风险随之上升,股权代持及职务侵占隐患增加。组织文化将演变为唯上主义,抑制创新活力。招聘成本因口碑恶化显著上升。供应链合作伙伴信任度降低,账期缩短。
调整策略需从制度设计入手。建立独立董事会可制衡创始人 unilateral 决策。引入第三方财务审计确保资金流向透明。股权激励计划需覆盖核心骨干,绑定长期利益。创始人应定期进行心理复盘,识别潜意识中的防御机制。外部顾问介入能提供客观视角,打破信息茧房。制度约束优于道德自律,因人性经不起持续考验。权力制衡机制需写入公司章程,具备法律效力。财务审批权限需分级设置,杜绝一人独断。重大决策需实行投票表决制。
测试仅为诊断工具,非最终结论。动态监测比单次测评更具价值。企业不同发展阶段,利己倾向容忍度不同。初创期需高强度投入,个人利益暂时让位。成长期需平衡激励与约束。成熟期需防范内部人控制。创始人应建立反馈机制,收集员工及合作伙伴真实评价。持续修正行为模式,确保个人目标与组织目标正向对齐。定期复测可追踪心理变化轨迹。年度评估应纳入公司治理常规流程。心理韧性训练有助于提升格局。