创业利己倾向指创始人在决策过程中优先满足个人利益而非组织整体利益的心理特征。该倾向并非单纯道德评判,而是基于资源稀缺性下的心理防御机制。高利己倾向者往往将企业视为个人延伸,混淆公私边界。心理学研究表明,适度利己可维持创业动力,过度则导致组织僵化。评估核心在于区分生存必需性利己与贪婪性利己。前者关乎生存资源保护,后者涉及非必要资源侵占。明确这一界限是测试有效性的前提。测试目的不在于消除利己,而在于控制其边界范围。进化心理学视角下,这是资源获取本能与现代商业契约的冲突。创始人需识别本能冲动与理性决策的差异。缺乏这种识别能力会导致战略短视。测试旨在量化这种心理偏差,提供客观数据支持。
测评体系包含四个核心维度。第一维度为决策优先级,观察冲突场景下个人收益与公司利益的权重分配。第二维度为资源分配透明度,检查财务与人力调配是否具备可追溯性。第三维度涉及风险转嫁机制,评估失败成本是否由团队非对称承担。第四维度为权力集中度,分析关键岗位是否缺乏制衡。具体指标包括:
- 个人资产与公司资金混用频率及金额占比
- 重大决策是否经过独立董事会审议或外部顾问评估
- 核心团队流失率与创始人独断决策的关联度分析
- 薪酬体系是否体现内部公平性原则及市场对标情况
- 关联交易是否存在未披露的利益输送链条
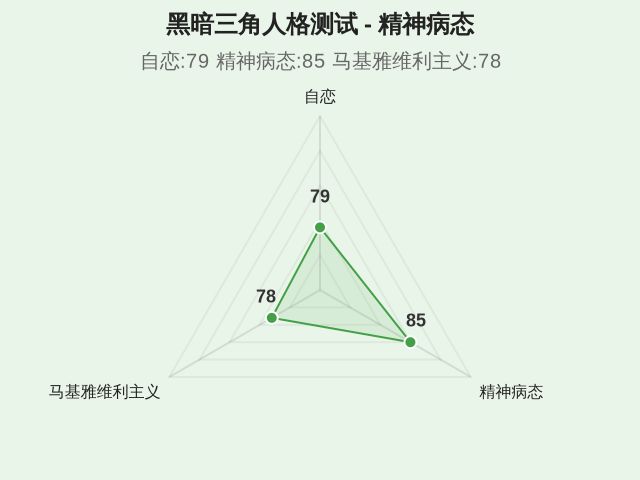
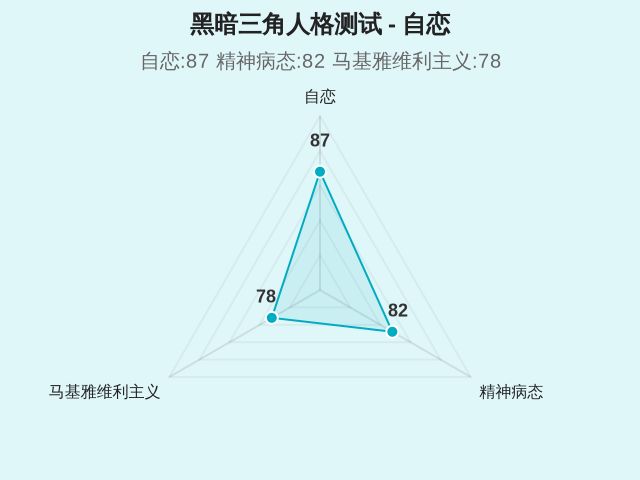
得分区间对应不同心理状态。60 分以下表示利己倾向较低,创始人可能缺乏自我保护意识,易在融资或谈判中受损。此类人群常过度承诺,忽视个人权益保障,长期导致动力枯竭。60 至 80 分属于健康区间,体现合理的权益主张与组织责任平衡。此区间创始人能维护自身利益的同时尊重合作伙伴规则。80 分以上警示高风险,表明个人利益凌驾于组织之上。高分段常见行为包括频繁变更股权结构以巩固控制权、拒绝引入外部监督机制、将公司债务个人化处理以获取税务优势。低分段常见行为包括过度让步导致控制权丧失、个人资金无限垫付缺乏回报机制。测试需结合企业生命周期解读,初创期允许稍高分值,成长期必须降至健康区间。衰退期高分则加速企业灭亡。
组织层面影响直接且深远。高利己倾向导致团队信任成本急剧上升,核心人才因缺乏安全感离职。投资者尽职调查中发现此类特征会压低估值或否决投资。公司战略易受创始人个人偏好干扰,偏离市场客观需求。财务合规性风险增加,税务与法律隐患累积。长期看,企业难以实现制度化转型,始终依赖个人权威。低利己倾向则可能导致决策效率低下,错失市场窗口期。关键在于建立契约化治理结构,将个人利益纳入制度框架而非游离于外。组织健康度与创始人心理成熟度正相关。内部政治斗争往往源于利益分配不公。高利己倾向者倾向于构建人身依附关系而非职业化团队。这种文化阻碍规模化扩张。外部合作伙伴会因风险不可控而终止合作。供应链关系稳定性受创始人信用直接影响。员工敬业度调查数据通常与此倾向呈负相关。
优化策略聚焦于制度约束与心理觉察。首先建立独立财务审计制度,确保资金流向透明。其次引入外部顾问或独立董事,打破决策闭环。再次制定明确的退出机制与股权激励计划,将个人收益与团队收益绑定。心理层面需进行定期自我觉察,区分需求与欲望。建议每半年进行一次复测,监控倾向变化趋势。若发现分数持续上升,需立即启动干预程序,包括暂停重大决策权、引入第三方调解。最终目标是实现个人价值与组织价值的共生共赢,而非零和博弈。测试仅作为诊断工具,改进依赖持续行动。法律架构调整需配合心理建设同步进行。创始人应接受专业教练辅导,识别潜意识中的匮乏感。建立董事会问责机制是硬性约束手段。公司章程需明确关联交易审批流程。定期引入第三方机构进行合规性审查是必要措施。